San Pedro Alcántara
 Guía de San Pedro Alcántara


Una maceta que cae sobre un coche o alcanza a un peatón plantea una pregunta inmediata: ¿quién debe responder por los daños? En España, la respuesta no pasa necesariamente por identificar al dueño del piso. Cuando se trata de un objeto que cae desde una vivienda, la regla específica del Código Civil dirige la atención hacia quien la habita y tiene el control de lo que ocurre en ella. Vivir de alquiler no elimina esa responsabilidad.
El artículo 1910 del Código Civil establece que el "cabeza de familia que habita una casa o parte de ella" responde de los daños causados por las cosas que se arrojen o caigan desde ella. Esa expresión histórica no equivale sin más al propietario ni señala necesariamente a un hombre. El análisis jurídico de HispaColex la vincula con quien ocupa la vivienda en una posición de control sobre lo que sucede en su interior.
Por eso, si una maceta colocada por el inquilino cae desde el balcón, el arrendatario puede ser el responsable, aunque el inmueble pertenezca a otra persona. Tampoco basta con alegar que nadie quiso provocar el accidente: la norma contempla tanto los objetos arrojados como los que caen. La identificación de la vivienda de origen, del daño y de su relación con la caída resulta esencial para plantear la reclamación.
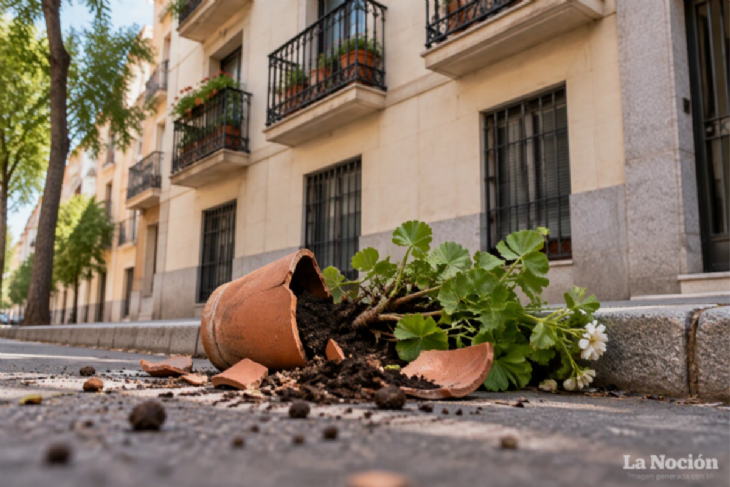
Una maceta rota en una acera frente a un edificio con balcones
Un caso real muestra por qué importa esa distinción. Un estudio de Isabel Arana de la Fuente, publicado en la revista jurídica de la Universidad Autónoma de Madrid, analiza una sentencia del Tribunal Supremo de 4 de diciembre de 2007 sobre la muerte de una mujer por una maceta que cayó desde una vivienda arrendada en Madrid durante un fuerte temporal de viento. El objeto había sido colocado por la inquilina.
Según ese comentario académico, el Supremo rechazó atribuir responsabilidad solidaria a los propietarios que no habitaban la vivienda. No se trataba de la ruina del edificio y no cabía imponerles una vigilancia permanente de la conducta de la arrendataria. También quedó exonerada la aseguradora de los propietarios: la existencia de una póliza no bastaba si sus asegurados no eran responsables del daño. El caso no permite trasladar automáticamente la solución a cualquier caída, pero sí desmonta la idea de que el dueño paga siempre.
La respuesta puede cambiar si el problema está en el inmueble. No es lo mismo que caiga una maceta que una cornisa o una parte de la fachada. El análisis de la UAM distingue la responsabilidad por objetos caídos de la que puede derivarse de la falta de reparaciones del edificio. Si interviene un elemento común, debe examinarse también la posible responsabilidad de la comunidad de propietarios, como señala HispaColex. La ubicación del daño junto a un balcón no identifica por sí sola al responsable.
El viento exige igualmente cautela. Invocar una tormenta no resuelve el caso sin estudiar sus circunstancias: habrá que valorar la causa de la caída y si concurre una causa de exoneración, como la fuerza mayor. HispaColex recoge esa posibilidad, pero el accidente analizado por la UAM ocurrió precisamente durante un temporal. No conviene asumir que cualquier racha de viento elimina la responsabilidad ni confundir esa cuestión con las condiciones particulares de un seguro.
En materia de seguros, la pregunta no es solo si la casa está asegurada, sino quién figura como asegurado y qué responsabilidad cubre el contrato. La Ley de Contrato de Seguro establece que la indemnización se presta dentro de los límites pactados. Conviene revisar la cobertura de responsabilidad civil, las exclusiones y los límites aplicables. El seguro del propietario no debe darse por válido para cubrir cualquier daño imputable al inquilino.
HispaColex recuerda que el perjudicado puede ejercer una acción directa frente a la aseguradora para reclamar daños cubiertos por el seguro de responsabilidad civil. Eso no significa que todas las pólizas deban pagar cualquier accidente: la cobertura y la responsabilidad deben comprobarse. La falta de seguro tampoco convierte el daño en una pérdida que la víctima tenga necesariamente que asumir; la reclamación puede dirigirse contra quien resulte responsable.
Si ocurre una caída, la primera prioridad es atender a los afectados y evitar nuevos riesgos. Para preparar una reclamación, es recomendable documentar el lugar, la procedencia del objeto y los daños, siempre sin exponerse a otra caída. Fotografías, datos de testigos, informes médicos y presupuestos o facturas pueden ayudar a reconstruir lo sucedido. Comunicar el incidente al ocupante, al administrador de la comunidad cuando corresponda y a las aseguradoras permite iniciar las comprobaciones.
La conclusión es práctica: ser dueño del piso, vivir en él y tener un seguro son circunstancias distintas. Antes de exigir una indemnización, hay que aclarar de dónde cayó la maceta, quién controlaba ese espacio y qué causó el accidente. Este reportaje ofrece información general sobre el marco español; los casos con lesiones, dudas sobre el origen o varios posibles responsables requieren una valoración jurídica individual.